
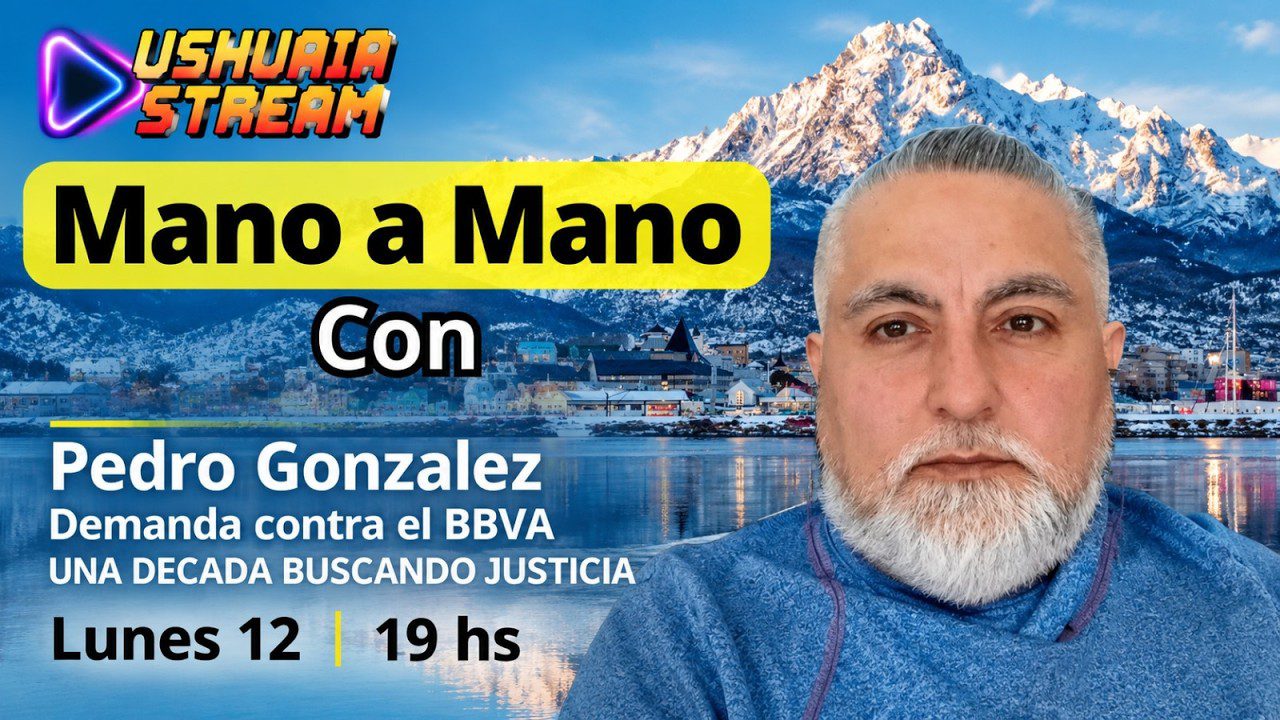
En una reveladora entrevista en los estudios de Ushuaia Stream, el vecino Pedro González detalló el calvario administrativo y judicial que enfrenta desde hace una década contra el Banco Francés (BBVA). Tras cancelar de forma completa un crédito prendario en 2016 y recibir su correspondiente documento de liberación, la entidad financiera lo calificó erróneamente como deudor moroso ante el Banco Central y el Veraz. El caso expone el bloqueo del acceso al crédito familiar, la inasistencia sistemática de los abogados corporativos a las conciliaciones, la demora de siete años del organismo provincial de Defensa del Consumidor y el debate jurídico sobre la vía judicial directa para sancionar los daños morales y punitorios.
1. El origen del caso: Un crédito saldado en 2016 y la sorpresa del Veraz
Pedro González relató que en 2016 canceló en su totalidad un préstamo prendario automotor con el Banco Francés. A los 30 días, la sucursal bancaria le hizo entrega formal de la prenda liberada, extinguiendo el único vínculo comercial existente entre ambas partes.
- Inhabilitación financiera inesperada: En 2017, al presentarse ante el Banco de Tierra del Fuego (BTF) para solicitar un crédito personal de $150.000 destinado a finalizar las obras de su vivienda, se enteró de que figuraba informado negativamente en la Central de Deudores del Banco Central y en la base del Veraz por parte de la entidad privada.
- Aislamiento del sistema: La calificación errónea le congeló el perfil crediticio, impidiéndole obtener financiamiento o terminar su casa en un contexto económico de alta inflación.
- Limpieza privada del legajo: Ante la falta de respuesta del banco, González debió contratar un estudio jurídico privado en Buenos Aires para tramitar la caducidad de la calificación e intentar restaurar su firma.
2. Siete años en Defensa del Consumidor: Inasistencias y sanción administrativa
En 2017, el damnificado inició la denuncia formal ante la Dirección de Defensa del Consumidor de Tierra del Fuego.
- Estrategia dilatoria de la entidad: A lo largo del trámite, la representación legal del banco sostuvo falsamente la vigencia de la deuda, ofreció la intervención de un contador perito que jamás asumió el cargo y faltó a cuatro audiencias de conciliación convocadas por el organismo provincial.
- Dictamen definitivo en 2024: Recién en 2024 —siete años después del inicio del expediente y tras un llamado de atención de la Fiscalía de Estado en 2023 por la mora administrativa— el organismo emitió resolución firme confirmando que el cliente adeudaba 0 pesos.
- Multa e incumplimiento de disculpas: La autoridad de aplicación sancionó al banco con una multa equivalente a una canasta básica familiar (tipo 3) más intereses (~2,1 millones de pesos) y la obligación de publicar una disculpa pública por tres días, medida que la entidad bancaria se negó a acatar.
3. Judicialización en Ushuaia y denuncia ante el Banco Central (BCRA)
Frente a la negativa del banco a cumplir la resolución y tras ser nuevamente plantado en el Centro de Mediación (CDM) en 2026, el caso derivó en la vía judicial.
- Causa en el Juzgado Civil y Comercial N° 2: En agosto de 2026, con el patrocinio letrado, se inició la ejecución de la sentencia administrativa y la demanda por daño moral y daños punitorios (bajo el amparo de la Ley Nacional 24.240 y la Ley Provincial 962) ante el juzgado del Dr. Gustavo González y el secretario Gustavo Marchis.
- Precedente judicial en Río Grande: El reclamo toma como antecedente un fallo emitido en mayo de 2026 por la Cámara de Apelaciones de Río Grande, donde se sancionó fuertemente a una entidad bancaria por la invención de deudas comerciales.
- Expediente abierto en el BCRA: Paralelamente, González radicó una denuncia ante la Gerencia de Protección al Usuario Financiero del Banco Central de la República Argentina (BCRA), aportando la resolución administrativa para que se evalúe la conducta institucional del banco.
4. Análisis del especialista: ¿La vía administrativa resulta una trampa de tiempo?
Durante la transmisión en vivo, el abogado especialista en derecho comercial y corporativo, Diego Cí, intervino telefónicamente para analizar las alternativas procesales que tienen los usuarios financieros.
- Violación del trato digno: El letrado remarcó que la conducta del banco vulneró de forma directa el deber de información (Art. 4 de la Ley 24.240) y el principio constitucional de trato digno (Art. 42 de la Constitución Nacional).
- Riesgos de esperar a Defensa del Consumidor: Señaló que aguardar siete u ocho años una resolución administrativa desvirtúa la protección al ciudadano. Recomendó acudir directamente al Centro de Mediación (CDM) e iniciar demandas privadas de daños y perjuicios de forma simultánea para garantizar el debido proceso y montos indemnizatorios acordes al daño ocasionado.
🕒 Estructura de la transmisión (Timestamps con enlace directo):
- [00:00] – Apertura: Presentación del caso de Pedro González y los problemas de los usuarios con la banca privada.
- [02:00] – El origen del conflicto: Cancelación del crédito prendario en 2016 y la trampa del Veraz en 2017.
- [04:00] – Siete años en Defensa del Consumidor: Las maniobras dilatorias del banco y la resolución sancionatoria de 2024.
- [06:30] – Plantados en conciliaciones: Inasistencias del abogado bancario y el paso sin respuesta por el Centro de Mediación en 2026.
- [12:00] – La desigualdad del usuario: La indefensión del cliente frente a las bancas internacionales.
- [13:30] – Radicación en la Justicia: La causa en el Juzgado Civil y Comercial N° 2 de Ushuaia por ejecución y daños punitorios.
- [18:00] – Carta documento y BCRA: La denuncia presentada ante el Banco Central para auditar a la entidad bancaria.
- [27:30] – Análisis jurídico en vivo: La intervención del abogado Diego Cí sobre ejecución vs. demanda integral de daños.
- [36:00] – Estrategias para el consumidor: Por qué recurrir a la vía judicial privada resulta más rápido que la sede administrativa.
- [42:00] – Reflexión final: Exigencia de celeridad judicial y llamado a la responsabilidad de los organismos públicos de control.
Mirá la entrevista completa en YouTube:
Accedé a la charla completa con Pedro González y el análisis del abogado Diego Cí sobre los derechos del consumidor financiero y los abusos bancarios.
👉 Ver “Mano a Mano con Pedro Gonzalez” en YouTube